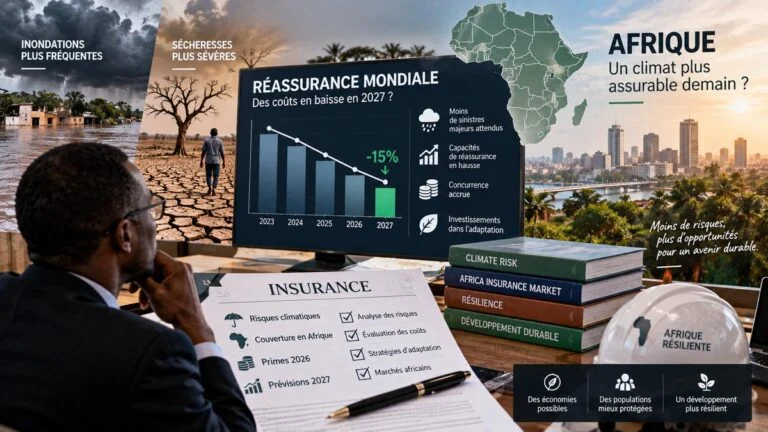
La réassurance en Afrique pourrait profiter de la baisse des prix qui se dessine pour 2027. Neuf assureurs sur dix interrogés par Moody’s s’attendent à un recul des tarifs de réassurance dommages lors des renouvellements de janvier. En 2026, les tarifs mondiaux de la réassurance catastrophe avaient déjà diminué d’environ 16 %. Pour les pays africains exposés aux sécheresses, inondations et cyclones, cette détente pourrait rendre certaines couvertures moins coûteuses. Mais elle ne signifie pas que le changement climatique devient moins cher à assurer.
La réassurance pourrait coûter moins cher en 2027
La réassurance fonctionne comme l’assurance des assureurs. Lorsqu’une compagnie couvre des milliers de maisons, exploitations agricoles ou entreprises, elle transfère une partie de ses risques à un réassureur. Ce mécanisme lui évite de supporter seule les indemnisations après une catastrophe majeure.
Or, le marché devient plus favorable aux assureurs. Les pertes liées aux catastrophes naturelles assurées ont atteint environ 42 milliards de dollars au premier semestre 2026, leur niveau le plus faible pour un premier semestre depuis 2020.
Dans le même temps, davantage de capitaux sont disponibles pour couvrir les risques. Cette concurrence pousse les prix vers le bas. Guy Carpenter estime que les tarifs mondiaux de réassurance catastrophe ont reculé d’environ 16 % en 2026, soit la baisse la plus importante depuis plusieurs décennies.
La tendance pourrait continuer en 2027. Moody’s constate que la majorité des acheteurs de réassurance anticipent une nouvelle détente des prix. AM Best prévoit également une intensification de la concurrence entre réassureurs.
Pour les assureurs africains, payer moins cher leur propre protection peut théoriquement libérer des marges pour couvrir davantage de clients.
En Afrique, le problème reste surtout le manque d’assurance
Une baisse mondiale des tarifs ne garantit pourtant pas une assurance moins chère pour les ménages africains.
Le continent part d’une situation particulière : une grande partie des dégâts provoqués par les catastrophes n’est tout simplement pas assurée. Le GIEC estime que la pénétration de l’assurance reste inférieure à 2 % du PIB en Afrique et souligne l’importance persistante du déficit de protection climatique.
Les événements de 2026 confirment cette vulnérabilité. Au premier semestre, les catastrophes naturelles ont provoqué environ 2 milliards de dollars de pertes en Afrique. Seule une faible partie était assurée. Les tempêtes et inondations survenues en Afrique du Sud en mai ont, à elles seules, occasionné plus de 500 millions de dollars de dégâts.
Autrement dit, lorsque survient une catastrophe, ce sont encore largement les États, les entreprises et les familles qui paient directement la reconstruction.
La baisse de la réassurance pourrait donc aider, mais elle ne résout ni le faible nombre de personnes assurées, ni le coût de distribution des contrats, ni le manque de données permettant d’évaluer certains risques.
Le climat continue de pousser le risque dans l’autre sens
Surtout, la détente actuelle des prix de la réassurance est cyclique. Elle ne signifie pas que les risques climatiques diminuent.
Swiss Re rappelle que la tendance de long terme des pertes liées aux catastrophes reste orientée à la hausse, sous l’effet notamment de l’augmentation de la valeur des biens exposés et de l’évolution des aléas.
Pour les assureurs africains, les inondations, sécheresses, cyclones et épisodes de chaleur compliquent déjà la tarification. Le Carbon Trust avertit que le changement climatique remet en question la capacité des modèles historiques à évaluer correctement les risques futurs.
La solution pourrait donc passer par d’autres formes d’assurance. Les produits paramétriques, par exemple, versent automatiquement une indemnisation lorsqu’un indicateur prédéfini est atteint, comme une quantité insuffisante de pluie ou une certaine intensité de cyclone. Le GIEC identifie déjà ces mécanismes comme l’une des principales innovations africaines en matière d’assurance climatique.
Une réassurance moins chère en 2027 constituerait ainsi une bonne nouvelle pour le secteur africain. Elle pourrait faciliter la couverture de certains risques et soutenir de nouveaux produits.
Mais le climat ne coûtera pas nécessairement moins cher à assurer en Afrique. Le continent pourrait simplement bénéficier d’une fenêtre durant laquelle le capital mondial accepte de prendre davantage de risques à meilleur prix. Si les catastrophes s’intensifient, cette fenêtre peut rapidement se refermer.