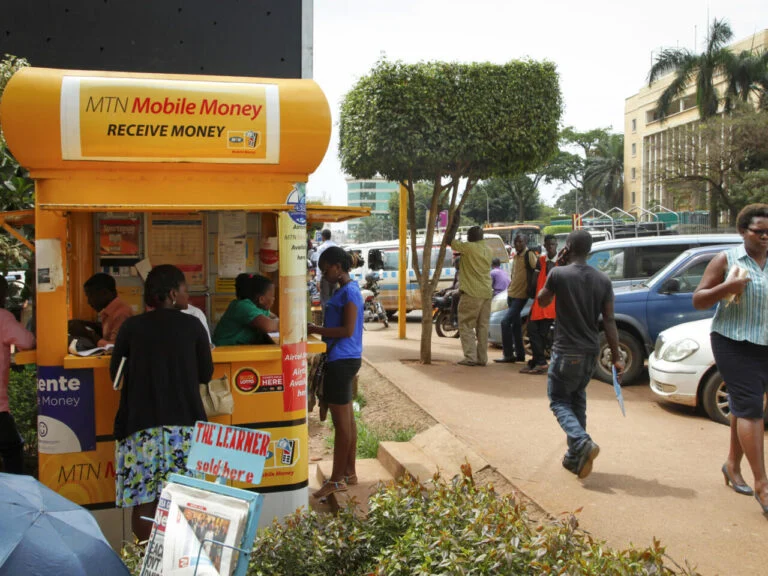
La carte du mobile money évolue en Afrique de l’Ouest. La Côte d’Ivoire est désormais le premier marché de la monnaie électronique dans l’UEMOA en valeur des transactions, devant le Sénégal. Sa part dans l’Union est passée de 19 % en 2023 à 23 % en 2024. Cette progression traduit une transformation plus profonde des habitudes financières, où le téléphone devient progressivement un outil central pour payer, transférer de l’argent et accéder à certains services financiers.
La Côte d’Ivoire capte désormais 23 % du marché
Les dernières données consolidées de la Banque Centrale des États de l’Afrique de l’Ouest placent la Côte d’Ivoire en tête des services de monnaie électronique dans l’Union.
En seulement un an, sa part est passée de 19 % à 23 %.
Cette progression permet au pays de dépasser le Sénégal sur ce segment et confirme le poids grandissant du numérique dans l’économie ivoirienne.
Le Sénégal conserve pourtant une position forte dans la microfinance. Sur ce marché, il reste devant la Côte d’Ivoire.
Les grandes structures ivoiriennes de microfinance concentrent 1 226,7 milliards de FCFA d’actifs, soit 26,3 % du total de l’UEMOA. La Côte d’Ivoire occupe ainsi la deuxième position derrière le Sénégal.
La comparaison montre que les deux pays disposent de profils différents. Dakar conserve son avantage historique dans la microfinance tandis qu’Abidjan prend désormais l’ascendant sur la monnaie électronique.
Cette évolution accompagne une transformation plus large des usages financiers dans l’Union.
En 2023, 57,19 % des adultes de l’UEMOA utilisaient les services de monnaie électronique, contre 22 % pour la microfinance et 25 % pour les services bancaires.
Le mobile money est ainsi devenu le principal moyen d’accès aux services financiers formels dans la région.
Cette situation s’explique notamment par la facilité d’utilisation du téléphone pour effectuer des opérations qui nécessitaient auparavant le passage par une banque ou une institution financière.
Le téléphone devient une véritable infrastructure financière
La progression ivoirienne repose aussi sur l’expansion des services financiers numériques auprès de populations qui restent éloignées du système bancaire classique.
Les paiements, transferts et certains services d’épargne peuvent désormais être accessibles directement depuis un téléphone.
Cette évolution prend une dimension particulière dans les zones rurales. Les services financiers digitaux permettent à des ménages ne disposant pas nécessairement d’une agence bancaire à proximité d’effectuer certaines opérations financières.
Les opérateurs télécoms occupent donc une place croissante dans cette transformation.
Les données sectorielles ivoiriennes montrent une progression du taux de pénétration du mobile money et des volumes de transactions. Les réseaux mobiles ne servent plus seulement à téléphoner ou à accéder à Internet. Ils deviennent aussi des infrastructures utilisées quotidiennement pour faire circuler de l’argent.
L’État ivoirien participe également à cette évolution.
Le projet Trésor Money, ou TMoney, lancé par le Trésor public, vise à moderniser l’encaissement des recettes publiques à travers les canaux mobiles.
L’utilisation du mobile money dépasse ainsi progressivement les simples transferts entre particuliers.
La progression est suffisamment importante pour commencer à avoir des conséquences sur le fonctionnement même du système monétaire.
Les travaux du Centre Ouest Africain de Formation et d’Études Bancaires indiquent que le développement des services financiers mobiles modifie les canaux de transmission de la politique monétaire.
En Côte d’Ivoire, l’effet serait particulièrement marqué en raison d’une substitution partielle entre argent liquide et monnaie électronique.
Autrement dit, lorsqu’une part croissante des transactions passe par le téléphone plutôt que par les billets et les pièces, la manière dont l’argent circule dans l’économie évolue également.
La prochaine bataille sera réglementaire
La première place ivoirienne arrive au moment où la réglementation des paiements évolue dans l’UEMOA.
La BCEAO travaille sur un nouveau cadre destiné aux services de paiement, parallèlement au développement d’une stratégie régionale consacrée aux fintechs.
L’enjeu sera d’accompagner l’innovation tout en organisant un marché où les établissements de monnaie électronique, les opérateurs télécoms et les prestataires technologiques prennent une importance croissante.
Pour la Côte d’Ivoire, conserver son avance dépendra donc de sa capacité à transformer la croissance actuelle en un écosystème durable.
La concurrence régionale reste également ouverte. Le Sénégal conserve une puissance importante dans la microfinance et les autres pays de l’Union poursuivent eux aussi leur transition vers les paiements numériques.
Avec 23 % du marché régional en valeur des transactions, la Côte d’Ivoire dispose désormais d’une longueur d’avance dans le mobile money. Cette première place révèle surtout une évolution plus profonde. Dans l’UEMOA, le téléphone est en train de devenir l’une des principales portes d’entrée vers les services financiers, au point de modifier progressivement la circulation de la monnaie et les équilibres historiques entre les différents marchés de la région.


2 commentaires sur « Mobile money : la Côte d’Ivoire prend la tête de l’UEMOA avec 23 % du marché »
Les commentaires sont fermés.